
FIXKOSTEN SENKEN –
DER GROßE BIZEMPIRE SPAR-CHECK
Schon wieder eine höhere Stromrate? Der Handyvertrag läuft seit Jahren und die Versicherung liegt irgendwo in einer Lade? Willkommen im Club. Ich mache deshalb jedes Jahr einen Fixkosten-Check. Hier zeige ich dir nicht nur, was du prüfen kannst, sondern auch, welche Fehler ich selbst erlebt habe – inklusive der Stromrechnung meiner Eltern, eines überschwemmten Kellers und eines gehackten Unternehmenskontos.
Such dir direkt den Bereich aus, der dich gerade Geld kostet. Du musst nicht vier Seiten Einleitung lesen. Meine Erfahrungen, die konkreten Prüfpunkte und der passende Vergleichslink stehen jeweils genau dort, wo sie hingehören.
Transparenz: Dieser Beitrag enthält Affiliate-Links. Bei einem Abschluss über solche Links kann ich eine Provision erhalten. Für dich entstehen dadurch nach den üblichen Partnerbedingungen keine zusätzlichen Kosten. Vergleiche immer die konkreten Vertragsbedingungen.
⚡ Strom · 🔥 Gas · 🏠 Haushalt & Eigenheim · ⚖️ Rechtsschutz & Datenklau · 🏦 Kredite · 📱 Handy · 📶 Internet · 🚗 KFZ · 🛡️ Unfall · 💳 Konto · ➕ Weitere Versicherungen
Meine Grundregel: Nicht blind wechseln. Erst die aktuellen Kosten und Leistungen aufschreiben, dann mehrere Angebote prüfen und den tatsächlichen Jahrespreis vergleichen.
⚡ Strom: Sieben Jahre nicht gewechselt – und dann kam der Aha-Moment
Meine Eltern sind für mich das beste Beispiel dafür, warum ich Stromverträge wirklich jedes Jahr anschauen möchte. Sie hatten ungefähr sieben Jahre lang ihren Stromanbieter nicht gewechselt. Auf den Jahresabrechnungen stand immer wieder eine Gutschrift. Klingt doch gut, oder? Genau das war die Falle: Wer Geld zurückbekommt, denkt schnell, der eigene Tarif müsse günstig sein. Gleichzeitig wurde ihre monatliche Vorschreibung immer wieder um etwa 20 bis 25 Euro erhöht.
Wenn beide Menschen in Pension sind, sind 20 oder 25 Euro keine Kleinigkeit. Das ist Geld für einen Einkauf, eine Rechnung oder einfach ein bisschen Luft am Monatsende. Und wenn solche Beträge Monat für Monat weiterlaufen, denkt irgendwann keiner mehr darüber nach, wie hoch die Ausgangsrate eigentlich einmal war. Wir haben uns also gemeinsam hingesetzt, die letzte Jahresabrechnung herausgesucht und die Konditionen mit aktuellen Angeboten verglichen.
Nach dem Wechsel war das Ergebnis für uns erstaunlich: Die neue monatliche Zahlung betrug nur noch ungefähr 40 Prozent ihrer letzten monatlichen Vorschreibung. Das ist unsere persönliche Erfahrung, keine allgemeine Spargarantie. Eine niedrigere Vorschreibung allein beweist auch noch keine niedrigeren tatsächlichen Jahreskosten: Dafür müssen Verbrauch und Tarifkosten auf der Jahresabrechnung gegenübergestellt werden. Trotzdem war dieser Vergleich für meine Eltern ein enormer Unterschied im monatlichen Budget.
Was ich beim Stromtarif tatsächlich prüfe
Ich nehme den realen Jahresverbrauch in Kilowattstunden von der letzten Abrechnung. Dann vergleiche ich Arbeitspreis, Grundpreis, Preisgarantie, Vertragsbindung, Kündigungsfrist und die Gesamtkosten über zwölf Monate. Ein üppiger Neukundenbonus sieht hübsch aus, aber entscheidend ist, was nach Ablauf einer Aktion bezahlt wird. Auch die neue monatliche Teilzahlung sollte zum erwarteten Jahresverbrauch passen.
🔥 Gas: Warum ich eher im Sommer prüfe und die Preisgarantie lese
Beim Gas habe ich persönlich öfter beobachtet, dass Angebote in der kalten Jahreszeit weniger attraktiv sein können. Deshalb schaue ich bevorzugt im Sommer nach einem passenden Tarif und nicht erst dann, wenn die Heizung auf Hochtouren läuft und der nächste hohe Teilbetrag im Briefkasten liegt. Das ist mein Erfahrungswert, keine Regel für jedes Jahr: Energiepreise können zu jeder Jahreszeit steigen oder fallen.
Was ich allerdings nicht mehr unterschätze, ist die Preisgarantie. Rund um Corona und die Energiepreiskrise danach hat man gesehen, wie schnell sich die Situation für Haushalte verändern kann. Da kommt plötzlich ein Brief mit einer Anpassung – bäm, und schon schaut das monatliche Budget anders aus. Nicht jede Preisgarantie schützt gegen jeden Bestandteil einer Rechnung. Deshalb lese ich genauer: Wie lange gilt sie? Bezieht sie sich auf den Energiepreis oder auch auf andere Preisbestandteile? Gibt es Ausnahmen? Was passiert nach ihrem Ablauf?
Ich schaue außerdem nicht nur auf einen Bonus für den Vertragsabschluss. Wer heute durch einen Bonus günstig aussieht, kann im Folgejahr ganz anders dastehen. Mein Ausgangspunkt sind deshalb die Verbrauchsdaten der letzten Abrechnung, die vollständigen jährlichen Kosten und die Bedingungen für einen späteren Wechsel. Ich notiere mir das Enddatum einer Preisgarantie direkt, damit ich nicht erst bei einer unangenehmen Nachricht wieder daran denke.
📱 Handy: Ich prüfe ungefähr alle zwei Jahre – besonders vor Weihnachten
Beim Handy habe ich mir einen anderen Rhythmus angewöhnt als beim Strom: Ungefähr alle zwei Jahre sehe ich mir unsere Verträge genauer an. Besonders rund um Weihnachten schaue ich nach neuen Tarifaktionen. Mir ist aufgefallen, dass in dieser Zeit oft mit neuen Angeboten, mehr Datenvolumen oder Geräten geworben wird. Aber ein Weihnachtsstern auf der Werbung macht aus einem schlechten Vertrag noch lange keinen guten.
Ich kontrolliere deshalb zuerst, wie viel Datenvolumen wir in den letzten Monaten wirklich genutzt haben. Brauchen wir wirklich das große Paket? Läuft noch ein Gerätezuschlag mit? Ist das bisherige Smartphone noch völlig in Ordnung? Ein vermeintlich günstiges Handy samt Vertrag kann über zwei Jahre mehr kosten als die Kombination aus vorhandenem Gerät und einem passenden SIM-only-Tarif. Umgekehrt kann ein Gerätepaket in manchen Situationen passen – man muss nur den Gesamtbetrag rechnen.
Bei einem Familienhaushalt geht es außerdem nicht nur um eine SIM-Karte. Wenn mehrere Verträge im Haushalt laufen, rechne ich die Kosten zusammen und prüfe, ob Bindungen, Roaming, Zusatzpakete und Datenmengen jeweils zum tatsächlichen Bedarf passen. Mein Ziel ist nicht, jedem sofort einen neuen Vertrag anzudrehen, sondern die alte Rechnung einmal gegen die neuen Konditionen zu halten.
→ Über meinen allgemeinen Durchblicker-Partnerlink zu den Vergleichsangeboten
Für Handy liegt mir hier kein eigener Kampagnen-Deeplink vor; ob und für welche Abschlüsse der allgemeine Link vergütet wird, hängt vom Partnerprogramm ab.
📶 Internet: Mehr Geschwindigkeit ist nicht automatisch mehr Nutzen
Ein Internetvertrag wird oft einmal bestellt und dann vergessen. Dabei ändern sich Haushalt und Angebote: Mal kommt Homeoffice hinzu, mal ziehen Kinder aus, mal wird mehr gestreamt. Deshalb frage ich zuerst: Wie viele Personen nutzen die Verbindung gleichzeitig, welche Geschwindigkeit kommt tatsächlich an und was benötigen wir wirklich? Nur weil auf einem Paket eine besonders große Zahl steht, muss es für unseren Alltag nicht die passende Lösung sein.
Ich rechne nicht bloß mit dem beworbenen Grundpreis. Routermiete, Aktivierungsgebühr, TV-Pakete, optionale Zusatzdienste, Aktionsende und Bindungsfrist gehören ebenfalls dazu. Ein günstiger Preis für die ersten Monate kann über zwei Jahre deutlich anders aussehen. Vor einem Wechsel prüfe ich außerdem, ob an der Adresse die angebotene Technologie und die gewünschte Geschwindigkeit verfügbar sind – eine schöne Werbeanzeige verbessert noch kein WLAN im hintersten Zimmer.
Der praktische Vergleich
Ich schreibe den aktuellen monatlichen Gesamtbetrag auf, multipliziere ihn mit zwölf und ergänze einmalige Kosten. Erst danach vergleiche ich neue Angebote auf derselben Grundlage. Wenn das Problem eigentlich nur schlechtes WLAN innerhalb der Wohnung ist, löst ein teurerer Tarif es womöglich gar nicht: Dann sollte zuerst die Heimnetz-Abdeckung geprüft werden.
→ Über meinen allgemeinen Durchblicker-Partnerlink zu den Vergleichsangeboten
Kein eigenständiger Internet-Kampagnenlink hinterlegt; Vergütung ist nicht garantiert.
🚗 KFZ-Versicherung: Ich habe selbst über Durchblicker verglichen
Bei der Autoversicherung ist es ähnlich wie bei Energie: Man schließt ab, die Prämie läuft weiter und irgendwann weiß man gar nicht mehr, ob die Konditionen noch sinnvoll sind. Die KFZ-Versicherung gehört zu den Produkten, für die ich Durchblicker selbst genutzt habe. Mich interessiert dabei nicht bloß, wer auf den ersten Blick die niedrigste Monatsprämie anzeigt. Ich möchte verstehen, was ich für diesen Betrag bekomme.
Beim Tarifcheck schaue ich auf Haftpflicht und – falls relevant – Kasko, auf Selbstbehalte, Deckungssummen, Zusatzbausteine, Ausschlüsse und Vertragslaufzeit. Ein niedriger Beitrag kann zu einem hohen Selbstbehalt führen. Ein umfangreicher Vertrag wiederum kann Leistungen enthalten, die für Fahrzeug und Nutzung gar nicht mehr passen. Gerade wenn sich Auto, Fahrverhalten oder Lebenssituation verändern, lohnt sich ein neuer Vergleich.
Auch hier gilt: Erst den bestehenden Vertrag und die Kündigungsbedingungen kontrollieren, dann Alternativen auf vergleichbarer Leistungsbasis ansehen. Ich würde niemals eine brauchbare Deckung aufgeben, nur um auf dem Papier ein paar Euro weniger zu zahlen. Günstig und passend müssen zusammenkommen.
→ Autoversicherungen mit meinem Durchblicker-Link vergleichen
🏠 Haushalt & Eigenheim: Das vergessene Kellerfenster und die teure Lektion
Ich erzähle diese Geschichte ganz bewusst, denn hier sieht man, warum ich bei Versicherungen nicht nur auf den Preis schaue. Bei einem Unwetter hatte ich ein Kellerfenster nicht geschlossen. Ja, ich war es. Man ist mit tausend Dingen beschäftigt, vergisst dieses eine Fenster – und plötzlich hat man ein Problem, das sich nicht mit einem Handtuch und zehn Minuten Arbeit erledigen lässt.
Allein das Trockenlegen unseres Kellers war sehr kostspielig. Dazu kamen weitere beschädigte Dinge, die ersetzt werden mussten. In unserem konkreten Vertrag war eine Regelung zur groben Fahrlässigkeit enthalten; nach unserer Erfahrung wurden ungefähr 75 Prozent des Schadens übernommen. Ich war darüber unglaublich froh, denn sonst wären wir auf wesentlich mehr Kosten sitzen geblieben. Das ist der tatsächliche Verlauf bei uns und keine Zusage, dass ein anderes Versicherungsunternehmen bei einem offenen Fenster genauso reguliert.
Seitdem lese ich bei Haushalts- und Eigenheimversicherungen genauer: Welche Sachen sind versichert? Welche Schäden sind gedeckt? Welche Ausschlüsse und Selbstbehalte gibt es? Ist grobe Fahrlässigkeit eingeschlossen, und wenn ja, unter welchen Bedingungen und bis zu welcher Grenze? Auch Deckungssumme und Wohnsituation müssen stimmen. Ein günstiger Vertrag, der im entscheidenden Moment nicht leistet, ist keine echte Ersparnis. Umgekehrt muss es deshalb nicht automatisch das teuerste Angebot sein.
🛡️ Unfallversicherung: Wer ist in der Familie tatsächlich abgesichert?
Wenn ich die Versicherungen eines Haushalts durchgehe, möchte ich verstehen, wer wofür versichert ist – nicht einfach wahllos neue Verträge abschließen. Bei einer privaten Unfallversicherung geht es deshalb zuerst um die bereits vorhandene Absicherung und die Frage, welche finanziellen Folgen bestimmter Unfälle ein Tarif tatsächlich abdeckt. Gesetzliche und private Leistungen sind nicht identisch; die konkrete Situation der Familie zählt.
Ich kontrolliere, ob bei einem Familienvertrag wirklich alle gewünschten Personen enthalten sind, wie die Leistungen bei dauerhaften Unfallfolgen definiert sind und welche Ausschlüsse gelten. Eine große Zahl auf dem Werbebanner sagt wenig aus, wenn man die Bedingungen dahinter nicht versteht. Zusatzbausteine, Selbstbehalt, Prämie und Bindung sollten ebenfalls zum Bedarf passen. Und nur weil zwei Verträge ähnlich heißen, bedeutet das nicht, dass ihre Leistungen gleich sind.
→ Unfallversicherungen mit meinem Durchblicker-Link vergleichen
⚖️ Rechtsschutz und Datenklau: Drei Monate Facebook-Support, dann der Anwalt
Ich weiß sehr gut, wie schnell aus einem digitalen Problem ein ernstes geschäftliches Problem werden kann. Mein Facebook-Unternehmenskonto wurde gehackt. In diesem Konto waren Unternehmensinformationen und Angaben zur hinterlegten Kreditkarte vorhanden. Für mich war das kein Fall von „Passwort vergessen, morgen ist alles wieder gut“. Dort hing ein geschäftlich genutzter Zugang dran, und ich musste plötzlich damit rechnen, dass jemand Fremdes Zugriff auf sensible Informationen haben könnte.
Zuerst habe ich versucht, die Sache direkt mit Facebook zu lösen. Immer wieder. Nicht ein Wochenende lang, sondern rund drei Monate. Aus meiner Sicht kam über den Support keine brauchbare Lösung zustande. Und während diese Zeit verging, war das Problem ja nicht einfach weg. Genau das ist der Punkt, den man als Außenstehender leicht unterschätzt: Ein gehacktes Unternehmenskonto ist nicht nur ärgerlich. Es kann den Zugang zu wichtigen Arbeitsabläufen blockieren und Fragen zu gespeicherten Zahlungsdaten aufwerfen.
Irgendwann war für mich klar, dass ich allein auf diesem Weg nicht weiterkomme. Also ging die Sache über einen Anwalt. Auch mit juristischer Unterstützung dauerte es noch ungefähr zwei weitere Monate. Aber am Ende hatte ich meinen Zugang und das Konto wieder vollständig zurück. Nach insgesamt rund fünf Monaten war das eine riesige Erleichterung. Ich erzähle das nicht, weil ein Anwalt jedes Plattformproblem sofort lösen könnte – bei mir ging es eben gerade nicht sofort –, sondern weil diese Unterstützung in meinem Fall den Unterschied gemacht hat.
Hinzu kommt: Wer sich mit Plattformkonten, IT-, Datenschutz- oder Medienrecht auskennt, kann hohe Stundensätze haben. Spätestens wenn ein Unternehmen betroffen ist, sollte man sich vorab informieren, welche Rechtsbereiche ein Vertrag tatsächlich umfasst. Eine normale private Rechtsschutzversicherung deckt geschäftliche Streitigkeiten, Cybervorfälle, Datenmissbrauch oder gehackte Plattformkonten nicht automatisch ab. Prüfe insbesondere private versus betriebliche Nutzung, Leistungsbausteine, Wartezeiten, Ausschlüsse, Selbstbehalt, Deckungssummen und die Frage, ob ein bereits bestehender Fall überhaupt versicherbar wäre. Ich behaupte nicht, dass mein konkreter Fall durch jeden üblichen Rechtsschutztarif übernommen worden wäre.
→ Rechtsschutzversicherungen mit meinem Durchblicker-Link vergleichen
Vor Abschluss bitte ausdrücklich klären, ob dein privater oder betrieblicher digitaler Anwendungsfall versichert ist.
💳 Konto: Kleine Gebühren summieren sich still und leise
Beim Konto passiert häufig dasselbe wie beim Handy: Man hat es seit Jahren und hinterfragt es nicht mehr. Doch Kontoführung, Debit- oder Kreditkarte, einzelne Buchungsgebühren, Bargeldbehebungen und Zusatzpakete können zusammen einiges ausmachen. Ich rechne deshalb nicht nur mit der bekannten Monatsgebühr, sondern mit den vollständigen Jahreskosten meines Kontomodells.
Ein günstiges Onlinekonto passt nicht automatisch zu jeder Person. Wer regelmäßig Bargeld einzahlt, Filialservice braucht oder bestimmte Leistungen nutzt, sollte diese Bedingungen mitvergleichen. Wichtig sind auch die Gebühren nach einer Aktion und die konkreten Konditionen. Für mich geht es darum, zu wissen, wofür ich bezahle – nicht um einen Wechsel um jeden Preis.
→ Über meinen allgemeinen Durchblicker-Partnerlink zu den Vergleichsangeboten
Ein gesonderter Kontokampagnenlink liegt hier nicht vor; eine Provision ist nicht zugesichert.
🏦 Warum ich beim Kreditvergleich nicht auf den Standort der Bank schaue
Jetzt zu einem Thema, bei dem ein kleiner Unterschied noch viel deutlicher ins Gewicht fallen kann: Finanzierungen. Ich habe Vergleiche nicht nur für Strom oder KFZ genutzt, sondern auch für eine Ablebensversicherung, unseren Hauskredit und die Finanzierung einer Anlegerwohnung. Beim Hauskredit war es am Ende die Volksbank in Salzburg, bei der Anlegerwohnung die Bank Austria in Wien. Und ganz ehrlich: Warum sollte ich mich auf die Bank ums Eck beschränken, nur weil sie ums Eck ist?
Für mich sind Zinsen, Laufzeit, Sicherheiten, Nebenkosten, mögliche Sondertilgungen, Zinsbindung und Vertragsbedingungen wichtiger als eine Postleitzahl. Die Unterzeichnung und Abwicklung lässt sich je nach Bank und Angebot auch wohnortnah oder auf einem anderen vereinbarten Weg organisieren – das sollte man jeweils konkret abklären. Ich möchte mehrere realistische Angebote sehen, statt nach dem ersten Termin anzunehmen, es werde schon passen.
Was ist Durchblicker für mich?
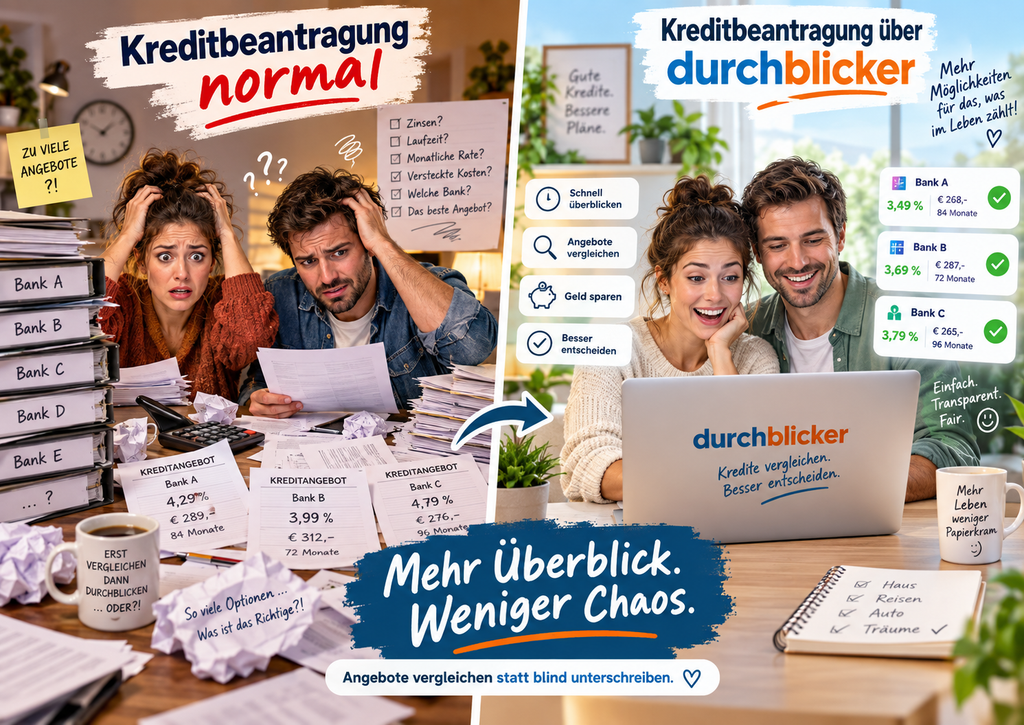
Durchblicker ist ein österreichisches Vergleichsportal, über das man für verschiedene Finanz-, Versicherungs- und Haushaltsbereiche Angebote gegenüberstellen kann. Ich nutze solche Vergleiche, weil ich nicht selbst jede einzelne Bank und jeden Versicherer nacheinander kontaktieren möchte. Das Portal ist ein Ausgangspunkt, aber kein Beweis, dass wirklich jeder Anbieter und jedes Produkt am Markt enthalten ist. Deshalb prüfe ich die konkreten Konditionen und hole bei größeren Entscheidungen gegebenenfalls weitere Angebote ein.
Bei Krediten ist besonders wichtig, nicht allein auf die beworbene Monatsrate zu schauen: Der effektive Jahreszins, die Gesamtrückzahlung, variable Zinsrisiken und alle Nebenkosten entscheiden mit darüber, was dich eine Finanzierung tatsächlich kostet. Ein Ratenkredit zum Konsum ist außerdem etwas anderes als eine langfristig geplante Immobilienfinanzierung; prüfe zuerst, ob ein Kredit überhaupt notwendig und tragbar ist.
➕ Weitere Verträge: Nur prüfen, was wirklich zu deinem Haushalt passt
Hier ist keine Einkaufsliste nach dem Motto „alles abschließen“. Vielleicht hast du ein Fahrrad, vielleicht ein Motorrad, vielleicht ein Haustier – oder eben keines davon. Ich möchte dir die passenden Vergleichsmöglichkeiten gebündelt zeigen, ohne so zu tun, als brauche jeder Haushalt zwanzig Versicherungen.
Gesundheit, Haftpflicht und Eigentum
Bei einer privaten Krankenversicherung zählen unter anderem der konkrete Leistungsumfang, Wartezeiten, Ausschlüsse und langfristig tragbare Beiträge. Bei der Privathaftpflicht wiederum solltest du prüfen, ob sie bereits in einer bestehenden Haushaltsversicherung enthalten ist, bevor du für möglicherweise überlappende Leistungen doppelt bezahlst. Eine Eigenheimversicherung betrifft andere Risiken als der Schutz beweglicher Sachen im Haushalt.
→ Private Krankenversicherung vergleichen · → Privathaftpflicht vergleichen · → Eigenheimversicherung vergleichen
Unterwegs: Fahrrad, Motorrad und Reisen
Hier kommt es besonders darauf an, was du überhaupt besitzt beziehungsweise planst und welchen Schutz du schon über andere Verträge hast. Bei einer Fahrradversicherung etwa spielen versicherte Diebstahlsituationen, Schlossanforderungen und Höchstbeträge eine Rolle. Bei Motorrädern zählen Deckung und Selbstbehalte. Bei Reisen solltest du insbesondere prüfen, welche Risiken, Reisedauern und Personen schon anderweitig abgesichert sind.
→ Fahrradversicherung vergleichen · → Motorradversicherung vergleichen · → Reiseversicherung vergleichen
Haustiere und Bausparen
Bei Hunde- und Katzenversicherungen sind die tatsächlich versicherten Behandlungen, mögliche Begrenzungen, Wartezeiten und Ausschlüsse wichtig. Beim Bausparen geht es dagegen um Einzahlungen, Bindung, Konditionen und die Frage, ob das Produkt zu deinem Sparziel passt. Es sind völlig verschiedene Entscheidungen – und deshalb verlinke ich sie getrennt.
→ Hundeversicherung vergleichen · → Katzenversicherung vergleichen · → Bausparen prüfen
📊 So mache ich aus einmal Vergleichen ein dauerhaftes Sparsystem
Die eigentliche Arbeit endet für mich nicht beim Klick auf einen neuen Tarif. Ich schreibe auf, was der alte Vertrag gekostet hat, was der neue voraussichtlich kostet, wann die Bindung endet und wann ich wieder prüfen möchte. Strom und andere laufende Verträge sehe ich mir regelmäßig an; beim Handy habe ich ungefähr zwei Jahre als persönlichen Rhythmus, beim Gas schaue ich besonders gern rechtzeitig vor der Heizsaison. Die Unterschiede sind bewusst: Nicht jeder Vertrag muss am selben Tag kontrolliert werden.
Für deinen eigenen Fixkosten-Check reichen vier Fragen: Was zahle ich jetzt? Was bekomme ich dafür? Was kostet eine passende Alternative über das ganze Jahr? Wann muss ich wieder nachsehen? Das ist viel hilfreicher als ein einmaliger hektischer Wechsel, den man anschließend wieder sieben Jahre lang vergisst.
FAQ: Die häufigsten Fragen zum Fixkosten-Check
Muss ich jedes Jahr alle Anbieter wechseln?
Nein. Ich prüfe regelmäßig, aber ein Wechsel lohnt sich nur, wenn Preis, Leistung und Bedingungen insgesamt besser zu meinem Haushalt passen. Vertragsbindung und Kündigungsfrist müssen berücksichtigt werden.
Ist eine Gutschrift auf der Stromabrechnung ein Zeichen für einen guten Tarif?
Nicht unbedingt. Sie kann auch bedeuten, dass die laufenden Teilzahlungen höher waren als die tatsächliche Abrechnung. Vergleiche Verbrauch und echte Jahreskosten – genau das war die Lehre aus dem Stromfall meiner Eltern.
Sind Sommer-Gastarife oder Weihnachts-Handytarife immer günstiger?
Nein. Das sind meine persönlichen Zeitpunkte für einen Check, keine garantierten Marktregeln. Entscheidend ist der konkrete Vergleich am jeweiligen Tag samt Vertragsbedingungen.
Deckt Rechtsschutz automatisch einen gehackten Geschäftsaccount?
Nein. Bei digitalem oder geschäftlichem Einsatz muss der versicherte Rechtsbereich ausdrücklich geprüft werden. Mein persönlicher Erfolg mit anwaltlicher Unterstützung ist keine allgemeine Deckungszusage.
Hinweis: Persönliche Erfahrungen sind keine garantierten Sparergebnisse. Die Inhalte sind allgemeine Informationen und ersetzen keine individuelle Finanz-, Versicherungs- oder Rechtsberatung. Affiliate-Links sind als solche gekennzeichnet.